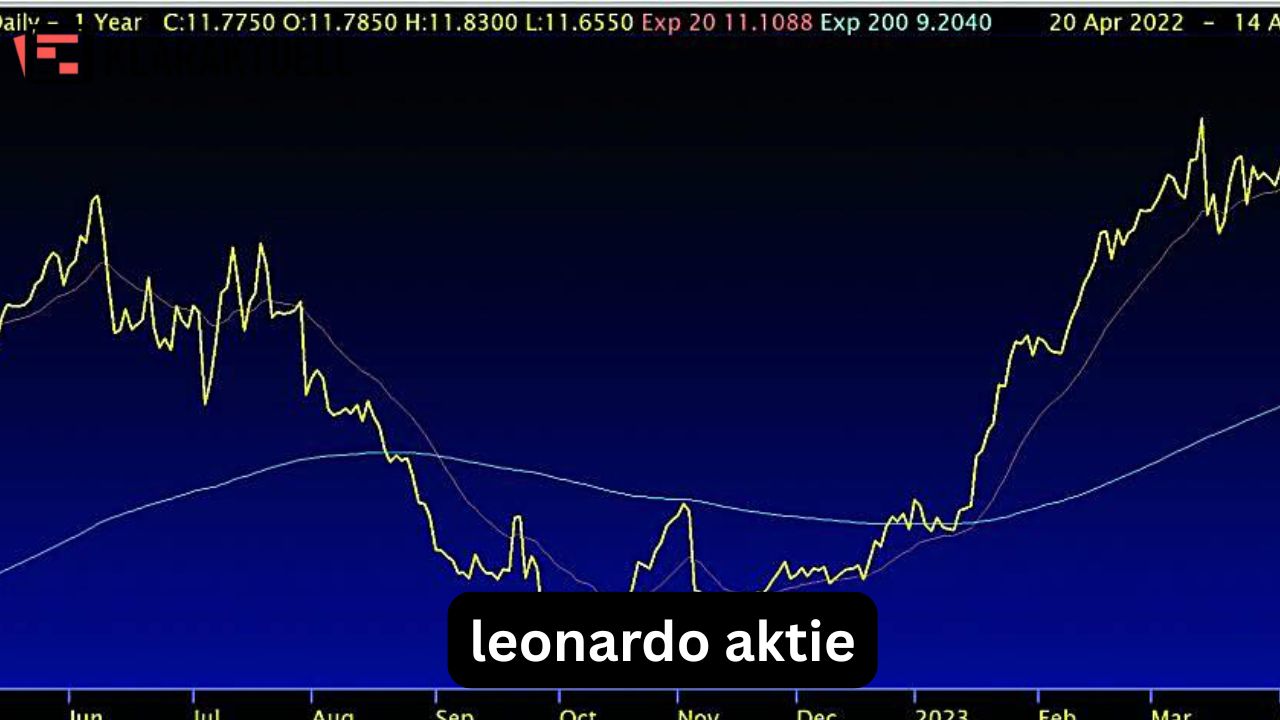
Wer sich aktuell mit der Leonardo Aktie beschäftigt, steht vor einer interessanten, aber nicht ganz einfachen Frage: Ist der starke langfristige Aufwärtstrend des italienischen Rüstungskonzerns noch intakt – oder ist bereits zu viel Zukunft in den Kurs eingepreist? Gerade 2026 ist diese Frage relevant, weil Leonardo von höheren europäischen Verteidigungsausgaben, einem wachsenden Auftragsbestand und einer deutlich verbesserten operativen Entwicklung profitiert.
Gleichzeitig reicht es nicht aus, nur den aktuellen Kurs anzusehen. Wer die Aktie kaufen, halten oder nach einer Korrektur einsteigen möchte, sollte Auftragseingang, Backlog, Margen, Verschuldung, Dividende und die Bewertung gemeinsam betrachten. Auch Diskussionen im Leonardo-Aktie-Forum können interessant sein, ersetzen aber keine Analyse der Geschäftszahlen.
Dieser Artikel ordnet die wichtigsten Faktoren für 2026 ein, erklärt die aktuelle Kursentwicklung und zeigt, worauf Anleger bei der Leonardo Aktie besonders achten sollten. Dabei geht es nicht um eine garantierte Kursprognose, sondern um ein realistisches Szenario aus Unternehmenszahlen, Marktbedingungen und möglichen Chancen und Risiken.
Was steckt hinter der Leonardo Aktie?
Leonardo S.p.A. ist ein italienischer Technologie- und Rüstungskonzern mit Aktivitäten unter anderem in Verteidigungselektronik, Hubschraubern, Luftfahrt und Sicherheitstechnologien. Für Anleger ist vor allem interessant, dass das Unternehmen stark von langfristigen staatlichen und internationalen Verteidigungsprogrammen profitiert.
Der wichtigste Unterschied zu vielen klassischen Industrieunternehmen liegt deshalb in der Visibilität des Geschäfts. Ein großer Auftrag wird nicht unbedingt sofort als Umsatz verbucht. Stattdessen kann er über mehrere Jahre zum Umsatz und Gewinn beitragen.
Genau deshalb ist der Auftragsbestand bei Leonardo eine besonders wichtige Kennzahl.
Bereits im ersten Quartal 2026 erreichte der Auftragseingang rund 9,0 Milliarden Euro, 30,7 % mehr als im Vorjahreszeitraum. Der Auftragsbestand überschritt 56 Milliarden Euro und entsprach damit einer Produktionsabdeckung von mehr als 2,5 Jahren.
Das ist ein wichtiger Punkt für Anleger: Ein großer Backlog bedeutet nicht automatisch steigende Gewinne, reduziert aber die Unsicherheit über zukünftige Umsätze.
Leonardo Aktie Kurs: Wo steht die Aktie 2026?
Die Kursentwicklung war 2026 bislang von deutlichen Schwankungen geprägt. Ende August lag die Aktie an der Borsa Italiana zuletzt im Bereich von etwa 56 bis 57 Euro. Am 21. August 2026 wurde beispielsweise ein Schlusskurs von rund 56,25 Euro ausgewiesen. Seit Jahresbeginn lag die Aktie zu diesem Zeitpunkt dennoch deutlich im Plus.
Noch interessanter ist die größere Perspektive: Innerhalb der vergangenen Jahre hat sich Leonardo von einem vergleichsweise wenig beachteten europäischen Industriewert zu einem stark beobachteten Rüstungs- und Technologieunternehmen entwickelt.
Das hat zwei Konsequenzen:
- Das operative Wachstum kann den Aktienkurs weiter unterstützen.
- Die Erwartungen an zukünftige Ergebnisse sind inzwischen höher.
Damit steigt auch das Risiko, dass eine gute Nachricht bereits im Kurs enthalten ist.
Ein Anleger sollte deshalb nicht nur fragen: „Ist Leonardo ein gutes Unternehmen?“ Die wichtigere Frage lautet: Ist die Aktie zum aktuellen Preis attraktiv bewertet?
Leonardo Aktie Prognose 2026: Was spricht für weitere Kursgewinne?
Eine seriöse Prognose sollte nicht aus einer einzigen Kurszahl bestehen. Sinnvoller ist es, die wichtigsten Kurstreiber zu betrachten.
1. Europas höhere Verteidigungsausgaben
Der wichtigste strukturelle Faktor bleibt die europäische Sicherheits- und Verteidigungspolitik. Viele europäische Staaten erhöhen ihre Verteidigungsbudgets und investieren langfristig in Flugzeuge, elektronische Systeme, Hubschrauber, Luftverteidigung und militärische Technologie.
Leonardo ist in mehreren dieser Bereiche positioniert.
Besonders interessant ist dabei die Kombination aus klassischen Verteidigungsprodukten und technologisch anspruchsvollen Elektronik- und Sensorsystemen. Das macht Leonardo weniger abhängig von einem einzigen Produkt.
2. Der Auftragseingang wächst schneller als der Umsatz
Im ersten Quartal 2026 stiegen die neuen Aufträge um mehr als 30 %, während der Umsatz um 6,9 % zulegte. Das ist zunächst positiv: Das Unternehmen gewinnt schneller neue Aufträge, als es diese in Umsatz umsetzt.
Genau hier liegt eine häufig übersehene Kennzahl.
Wenn der Book-to-Bill-Wert deutlich über 1 liegt, bedeutet das vereinfacht gesagt, dass mehr neue Aufträge hereinkommen als im gleichen Zeitraum Umsatz abgearbeitet wird. Bei Leonardo lag dieser Wert im ersten Quartal 2026 bei ungefähr 2,0.
Das kann ein Hinweis auf weiteres Umsatzwachstum in den kommenden Jahren sein.
3. Die Profitabilität verbessert sich
Noch wichtiger als steigende Umsätze ist die Entwicklung des operativen Gewinns.
Leonardo erzielte im ersten Quartal 2026 ein EBITA von 281 Millionen Euro – ein Plus von 33,2 % gegenüber dem Vorjahreszeitraum. Die bereinigte Nettogewinnzahl stieg sogar um 60 %.
Für langfristige Anleger ist das ein stärkeres Signal als ein kurzfristiger Kursanstieg.
Wenn Umsatz, Auftragseingang und operative Marge gleichzeitig steigen, entsteht eine wesentlich bessere Grundlage für nachhaltiges Gewinnwachstum.
Leonardo Aktie Prognose: Was könnte den Kurs bremsen?
Die positive Story hat allerdings eine Kehrseite.
Bewertung nach starkem Kursanstieg
Eine Aktie kann fundamental attraktiv und gleichzeitig kurzfristig teuer sein.
Leonardo hat in den vergangenen Jahren einen enormen Bewertungswandel erlebt. Der Markt betrachtet das Unternehmen heute wesentlich stärker als europäischen Defense-Player.
Das bedeutet: Enttäuschen zukünftige Ergebnisse die hohen Erwartungen, kann die Aktie fallen, obwohl Leonardo weiterhin ein gutes Unternehmen bleibt.
Für Anleger ist deshalb eine einfache Regel hilfreich:
Gute Firma + zu hoher Einstiegspreis kann trotzdem eine schlechte Investition sein.
Politische und geopolitische Risiken
Die Nachfrage nach Verteidigungsgütern ist langfristig ein Vorteil für Leonardo. Gleichzeitig hängt die Branche stark von staatlichen Entscheidungen ab.
Verzögerungen bei Programmen, Regierungswechsel, Exportbeschränkungen oder Änderungen bei Verteidigungsbudgets können die Erwartungen beeinflussen.
Verschuldung genauer betrachten
Ein weiterer Punkt wird in Diskussionen über die Aktie manchmal unterschätzt: der Cashflow.
Im ersten Quartal 2026 lag die ausgewiesene Konzern-Nettofinanzverschuldung bei rund 3,05 Milliarden Euro. Ende 2025 waren es etwa 1,00 Milliarden Euro. Ein Teil dieser Veränderung ist durch den unterjährigen Geschäftsverlauf und die Struktur der Finanzierung erklärbar.
Das bedeutet nicht automatisch, dass Leonardo finanziell problematisch aufgestellt ist. Anleger sollten aber nicht nur auf EBITA und Gewinn schauen, sondern auch auf Free Cashflow und Nettoverschuldung.
Leonardo Aktie Dividende: Wie attraktiv ist sie?
Die Dividende ist für viele Anleger ein zusätzlicher Grund, sich mit Leonardo zu beschäftigen.
Für das Geschäftsjahr 2025 schlug der Verwaltungsrat eine Dividende von 0,63 Euro je Aktie vor. Das entsprach einer Steigerung gegenüber den 0,52 Euro des Vorjahres. Die Auszahlung war für Juni 2026 vorgesehen.
Damit zeigt sich ein wichtiger Trend: Leonardo verbindet die Wachstumsstory zunehmend mit einer steigenden Ausschüttung.
Allerdings sollte man bei der Dividendenrendite immer den aktuellen Aktienkurs berücksichtigen.
Bei einem Aktienkurs von beispielsweise 56 Euro entsprechen 0,63 Euro Dividende lediglich rund 1,1 % Bruttorendite.
Das macht Leonardo nicht zu einer klassischen Dividendenaktie.
Die Aktie ist vielmehr eine Wachstums- und Defense-Aktie mit zusätzlicher Dividende.
Das ist ein wichtiger Unterschied.
Leonardo Aktie Forum: Was Anleger dort beachten sollten
Wer nach „Leonardo Aktie Forum“ sucht, findet häufig sehr unterschiedliche Meinungen.
Einige Anleger argumentieren mit der europäischen Aufrüstung und dem hohen Auftragsbestand. Andere warnen davor, dass die Aktie bereits stark gestiegen sei.
Beide Seiten können teilweise recht haben.
In einem Aktienforum sollte man deshalb besonders auf drei Dinge achten:
- Wird eine Meinung mit konkreten Geschäftszahlen begründet?
- Wird zwischen Unternehmensqualität und Aktienbewertung unterschieden?
- Werden auch Risiken genannt?
Ein Beitrag wie „Leonardo wird garantiert auf 100 Euro steigen“ ist keine Prognose, sondern eine persönliche Erwartung.
Interessanter sind Aussagen, die beispielsweise Auftragseingang, EBITA, Free Cashflow oder Bewertung miteinander verbinden.
Drei weniger offensichtliche Punkte, die Anleger kennen sollten
Der Auftragsbestand ist nicht gleich Gewinn
Ein Auftrag über mehrere Milliarden Euro klingt beeindruckend. Trotzdem wird daraus nicht automatisch derselbe Betrag als Gewinn.
Zwischen Auftrag und Gewinn liegen Produktion, Materialkosten, Personal, Finanzierung, Vertragsbedingungen und mögliche Verzögerungen.
Der Backlog ist deshalb vor allem ein Umsatz-Sichtbarkeitsindikator, kein Gewinnversprechen.
Die Währungsentwicklung kann die Zahlen beeinflussen
Leonardo besitzt unter anderem über Leonardo DRS eine starke US-Exponierung. Wechselkursbewegungen können deshalb die ausgewiesenen Ergebnisse beeinflussen.
Das war bereits im ersten Quartal 2026 sichtbar: Die negativen Wechselkurseffekte belasteten insbesondere den Bereich Defence Electronics.
Ein schwächerer oder stärkerer Euro kann daher die Interpretation der Quartalszahlen erschweren.
Kreditratings sind für die Wachstumsphase relevant
2025 verbesserten mehrere Ratingagenturen ihre Einschätzung von Leonardo. Standard & Poor’s hob das Rating auf BBB an, Fitch ebenfalls auf BBB, während Moody’s Baa3 bestätigte und den Ausblick auf positiv anhob.
Das ist mehr als eine Randnotiz.
Ein besserer Zugang zu Finanzierung kann bei einem Unternehmen, das gleichzeitig stark wächst und große Programme finanziert, langfristig einen Unterschied machen.
Wie könnte sich die Leonardo Aktie 2026 entwickeln?
Statt eine einzelne Zielmarke zu nennen, sind drei Szenarien sinnvoll.
Positives Szenario
Die europäischen Verteidigungsausgaben bleiben hoch, Leonardo gewinnt weitere Großaufträge und verbessert die Margen. Gleichzeitig steigt der Cashflow schneller als erwartet.
In diesem Fall könnte der Markt bereit sein, Leonardo weiterhin eine hohe Bewertung zuzugestehen.
Basisszenario
Das Unternehmen wächst weiter, allerdings langsamer als vom Markt erwartet. Auftragseingang und Backlog bleiben stark, während die Margen sich schrittweise verbessern.
Hier wäre eine eher volatile Seitwärts- bis Aufwärtsentwicklung denkbar.
Negatives Szenario
Aufträge werden verschoben, Margen enttäuschen oder der Cashflow entwickelt sich schwächer. Gleichzeitig korrigieren europäische Defense-Aktien ihre hohe Bewertung.
Dann könnte die Aktie trotz grundsätzlich guter langfristiger Aussichten deutlich korrigieren.
Gerade dieses dritte Szenario sollten Anleger nicht ignorieren.
Leonardo Aktie kaufen oder warten?
Für einen langfristig orientierten Anleger gibt es nicht nur die Entscheidung „kaufen oder nicht kaufen“.
Eine praktischere Vorgehensweise kann sein:
- Geschäft prüfen: Auftragseingang, Backlog, EBITA und Cashflow beobachten.
- Bewertung prüfen: Nicht nur das Kursziel von Analysten ansehen.
- Position dimensionieren: Eine einzelne Defense-Aktie sollte nicht das gesamte Depot bestimmen.
- Bei Rücksetzern nicht automatisch verkaufen: Erst prüfen, ob sich die Fundamentaldaten verändert haben.
- Quartalszahlen vergleichen: Besonders wichtig sind Aufträge, Margen und Free Cashflow.
Wer bereits investiert ist, sollte außerdem nicht jede tägliche Kursbewegung überbewerten.
Eine Aktie kann an einem Tag 4 % verlieren, obwohl sich am langfristigen Geschäftsmodell nichts geändert hat.
Leonardo Aktie Realtime: Was sollte man beobachten?
Wer den Leonardo-Kurs realtime verfolgt, sollte sich nicht ausschließlich auf den aktuellen Kurs konzentrieren.
Hilfreicher sind fünf Kennzahlen:
- aktueller Aktienkurs
- Tages- und Wochenveränderung
- Handelsvolumen
- Nachrichten und neue Aufträge
- Entwicklung des gesamten europäischen Defense-Sektors
Besonders nach Quartalszahlen kann das Handelsvolumen stark steigen. Ein Kursanstieg allein sagt dann wenig aus.
Wichtiger ist die Frage, warum sich der Kurs bewegt.
Welche Termine sind für Anleger wichtig?
Nach den Ergebnissen des ersten Halbjahres 2026 richtet sich der Blick auf die weitere Geschäftsentwicklung.
Der nächste wichtige reguläre Ergebnis-Termin ist die Veröffentlichung der Zahlen für das dritte Quartal 2026 am 6. November 2026.
Für Anleger dürfte dabei vor allem interessant sein, ob Leonardo die Dynamik bei Auftragseingang, Umsatz und Profitabilität bestätigen kann.
FAQ
Wie hoch ist die Leonardo Aktie 2026?
Der Kurs schwankt laufend. Am 21. August 2026 lag der Schlusskurs an der Borsa Italiana bei rund 56,25 Euro. Der aktuelle Realtime-Kurs kann sich jederzeit verändern.
Wie hoch ist die Leonardo Dividende 2026?
Für das Geschäftsjahr 2025 wurde eine Dividende von 0,63 Euro je Aktie vorgeschlagen. Damit lag sie über den 0,52 Euro des Vorjahres.
Ist die Leonardo Aktie 2026 noch interessant?
Fundamental sprechen der hohe Auftragsbestand, steigende Aufträge und die verbesserte Profitabilität für die Aktie. Gleichzeitig ist nach dem starken Kursanstieg die Bewertung wichtiger geworden. Deshalb hängt die Attraktivität stark vom persönlichen Einstiegskurs und Anlagehorizont ab.
Was ist die Leonardo Aktie Prognose für 2026?
Eine exakte Kursprognose ist nicht seriös. Das wahrscheinlichere Bild ist eine weiterhin hohe Abhängigkeit von Verteidigungsausgaben, Auftragseingang, Margen und der Bewertung europäischer Defense-Aktien. Analysten waren im August 2026 weiterhin teilweise positiv; unter anderem wurden Kursziele von 70 bis 72 Euro genannt.
Warum ist der Auftragsbestand bei Leonardo so wichtig?
Der Auftragsbestand zeigt, wie viel zukünftiges Geschäft bereits vertraglich beziehungsweise programmseitig gesichert ist. Im ersten Quartal 2026 lag er bei mehr als 56 Milliarden Euro. Das sorgt für eine hohe Umsatzvisibilität, garantiert aber nicht automatisch entsprechende Gewinne.
Fazit
Die Leonardo Aktie gehört 2026 zu den interessanteren europäischen Defense-Werten. Der hohe Auftragsbestand, der kräftige Auftragseingang und die Verbesserung bei EBITA und Nettogewinn sprechen für eine starke operative Entwicklung. Gleichzeitig zeigt die Bewertung, dass der Markt diese Verbesserungen längst erkannt hat.
Genau deshalb sollte man Leonardo nicht einfach aufgrund der europäischen Aufrüstung kaufen. Entscheidend ist das Verhältnis zwischen zukünftigem Gewinnwachstum und aktuellem Aktienkurs.
Die steigende Dividende ist ein Pluspunkt, aber Leonardo ist weiterhin eher eine Wachstums- als eine klassische Einkommensaktie. Wer die Aktie beobachtet, sollte deshalb vor allem Auftragseingang, Margen, Free Cashflow, Verschuldung und neue Großaufträge verfolgen.
Für langfristige Anleger bleibt die zentrale Frage nicht, ob Leonardo ein gutes Unternehmen ist. Viel wichtiger ist: Wie viel des erwarteten Wachstums ist beim aktuellen Kurs bereits eingepreist?